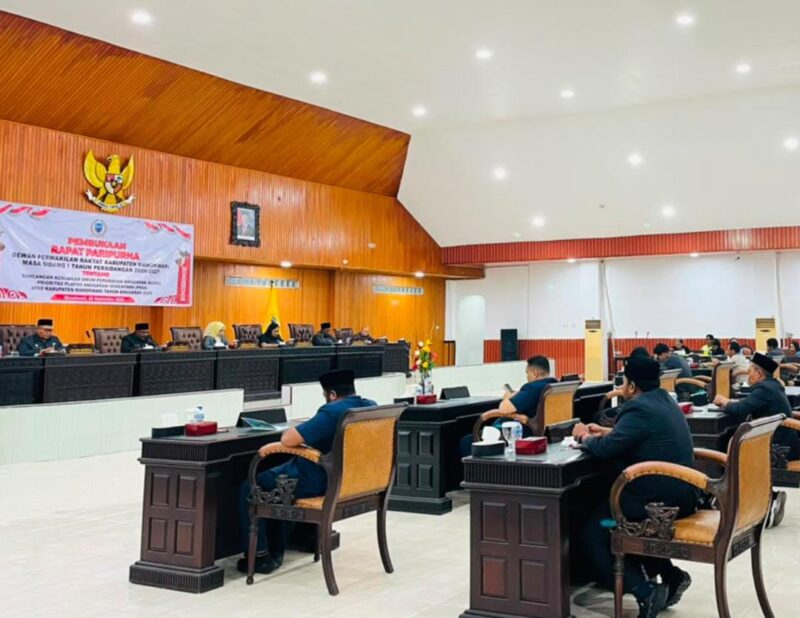
MANOKWARI, Kumparanpapua.com – Dewan Perwakilan Rakyat Kabupaten (DPRK) Manokwari menggelar rapat paripurna masa sidang I tahun persidangan 2026/2027 dengan agenda pembahasan Rancangan Kebijakan Umum Perubahan Anggaran (KUPA) dan Prioritas Plafon Anggaran Sementara (PPAS) Perubahan APBD Kabupaten Manokwari Tahun Anggaran 2026, Jumat (25/9/2026).
Pembukaan rapat paripurna ditandai dengan penyerahan materi rapat dari Wakil Bupati Manokwari, H. Mugiyono, didampingi Sekretaris Daerah (Sekda) Manokwari, Yan Ayomi, kepada pimpinan sidang atau Ketua DPRK Manokwari, Jhoni Muid, yang didampingi Wakil Ketua I, II, dan III di hadapan anggota DPRK Manokwari.
Dalam pidato Bupati Manokwari yang dibacakan Wakil Bupati H. Mugiyono, disampaikan bahwa pembahasan KUPA dan PPAS Perubahan merupakan bagian penting dari siklus pengelolaan keuangan daerah.
Forum tersebut tidak hanya membahas angka-angka dalam APBD, tetapi juga menjadi momentum untuk mengevaluasi pelaksanaan anggaran tahun berjalan, menyesuaikan kemampuan fiskal daerah, serta memastikan program pemerintah tetap sejalan dengan prioritas pembangunan.
Menurutnya, perubahan APBD Tahun Anggaran 2026 perlu mempertimbangkan kondisi perekonomian daerah, realisasi pendapatan dan belanja hingga pertengahan tahun anggaran, perubahan kebijakan pemerintah pusat, kebutuhan pelayanan dasar masyarakat, serta dinamika pembangunan yang berkembang selama tahun berjalan.
“Pemerintah daerah dan DPRK bersama-sama memastikan setiap perubahan kebijakan anggaran diarahkan secara optimal pada peningkatan kualitas pelayanan publik, pencapaian target pembangunan, penguatan perekonomian daerah, serta kesejahteraan masyarakat,” demikian disampaikan dalam pidato tersebut.
Ia juga berharap proses pembahasan KUPA dan PPAS Perubahan APBD 2026 dapat berjalan melalui komunikasi, koordinasi, dan kerja sama yang konstruktif antara pemerintah daerah dan DPRK.
Setiap usulan perubahan anggaran, lanjutnya, harus memperhatikan kemampuan keuangan daerah, skala prioritas pembangunan, ketentuan perundang-undangan, prinsip efisiensi dan efektivitas, serta asas transparansi dan akuntabilitas dalam pengelolaan keuangan daerah.
Pemerintah daerah, kata dia, menyadari bahwa ruang fiskal Manokwari masih menghadapi tantangan sehingga pengalokasian anggaran harus dilakukan secara selektif, terukur, dan bertanggung jawab, dengan mengutamakan belanja yang memberikan manfaat nyata bagi masyarakat.
Lebih lanjut, perubahan APBD Tahun Anggaran 2026 dipandang perlu karena adanya ketidaksesuaian antara perencanaan awal dan kondisi nyata selama pelaksanaan anggaran, sehingga perkembangan keuangan daerah tidak lagi sepenuhnya sesuai dengan asumsi yang tercantum dalam perencanaan APBD.
Perubahan tersebut juga mempertimbangkan sejumlah kebutuhan, antara lain pengendalian inflasi daerah, penanganan kemiskinan ekstrem dan stunting, penanganan bencana, pembayaran gaji Pegawai Pemerintah dengan Perjanjian Kerja (PPPK) guru, tenaga kesehatan dan pegawai umum, gaji CPNS, serta pembayaran pokok pinjaman daerah.
Penyesuaian anggaran tersebut dilakukan melalui perubahan penjabaran APBD sebelum dilaksanakannya perubahan APBD.
Karena itu, pemerintah daerah bersama DPRK perlu melakukan evaluasi dan penyesuaian terhadap anggaran untuk sisa tahun berjalan agar pelaksanaannya berlangsung transparan, berintegritas, berorientasi pada hasil, tepat guna, tepat sasaran, akuntabel, efektif, dan efisien.
Adapun tujuan penyusunan rancangan perubahan APBD Tahun Anggaran 2026 adalah memberikan gambaran mengenai perkembangan asumsi terkini dibandingkan dengan Kebijakan Umum Anggaran (KUA) Tahun Anggaran 2026 serta menjadi acuan dalam penyusunan PPAS Perubahan APBD 2026.
Sementara itu, Ketua DPRK Manokwari, Jhoni Muid, dalam sambutannya menjelaskan bahwa kebijakan umum anggaran merupakan tahapan perencanaan pembangunan yang memuat kebijakan pendapatan, belanja, dan pembiayaan daerah, serta asumsi-asumsi dasar untuk jangka waktu satu tahun.
Menurutnya, penyusunan KUA dan PPAS menjadi dasar dalam penyusunan APBD. Namun, dinamika sosial dan pemerintahan selama pelaksanaan anggaran dapat memengaruhi kebijakan maupun asumsi yang telah ditetapkan sebelumnya.
Jhoni Muid juga menjelaskan bahwa berdasarkan Undang-Undang Nomor 23 Tahun 2014 tentang Pemerintahan Daerah, perubahan APBD dapat dilakukan apabila terjadi perkembangan yang tidak sesuai dengan asumsi KUA, pergeseran anggaran, penggunaan sisa lebih perhitungan anggaran (SiLPA) tahun sebelumnya, keadaan darurat, atau keadaan luar biasa.
Ia menyebutkan, perubahan APBD pada prinsipnya hanya dapat dilakukan satu kali dalam satu tahun anggaran, kecuali dalam keadaan luar biasa, dengan tetap memenuhi persyaratan yang telah ditetapkan dalam peraturan perundang-undangan.
Pemerintah daerah dan DPRK bersama-sama memastikan setiap perubahan kebijakan anggaran diarahkan secara optimal pada peningkatan kualitas pelayanan publik, pemenuhan kebutuhan dasar masyarakat, pemerataan pembangunan, serta pencapaian prioritas pembangunan daerah secara efektif, efisien, transparan, dan akuntabel,” Pungkasnya. (KP/03)